Análisis de la inflación interanual y su efecto en operaciones entre partes relacionadas
Categorias: - octubre 7, 2026
La inflación es una de las principales variables macroeconómicas que incide en la actividad empresarial, ya que influye en la evolución de los costos, los precios y los márgenes de rentabilidad. En el caso de los grupos multinacionales, que operan a nivel local e internacional, estas variaciones pueden afectar los resultados de las transacciones entre partes relacionadas y la evaluación de si dichas operaciones cumplen con el principio de plena competencia (arm’s length).
En Ecuador, aunque la economía está dolarizada y presenta niveles de inflación relativamente bajos, la variación interanual del Índice de Precios al Consumidor (IPC) puede incidir en la comparabilidad de las transacciones y en la rentabilidad de las empresas. Asimismo, los factores económicos internacionales repercuten en el mercado ecuatoriano, especialmente a través de las variaciones en los precios de las materias primas, los costos de transporte y logística, las tasas de interés internacionales, las condiciones de oferta y demanda, las interrupciones en las cadenas de suministro y las fluctuaciones de las monedas de los principales socios comerciales frente al dólar estadounidense.
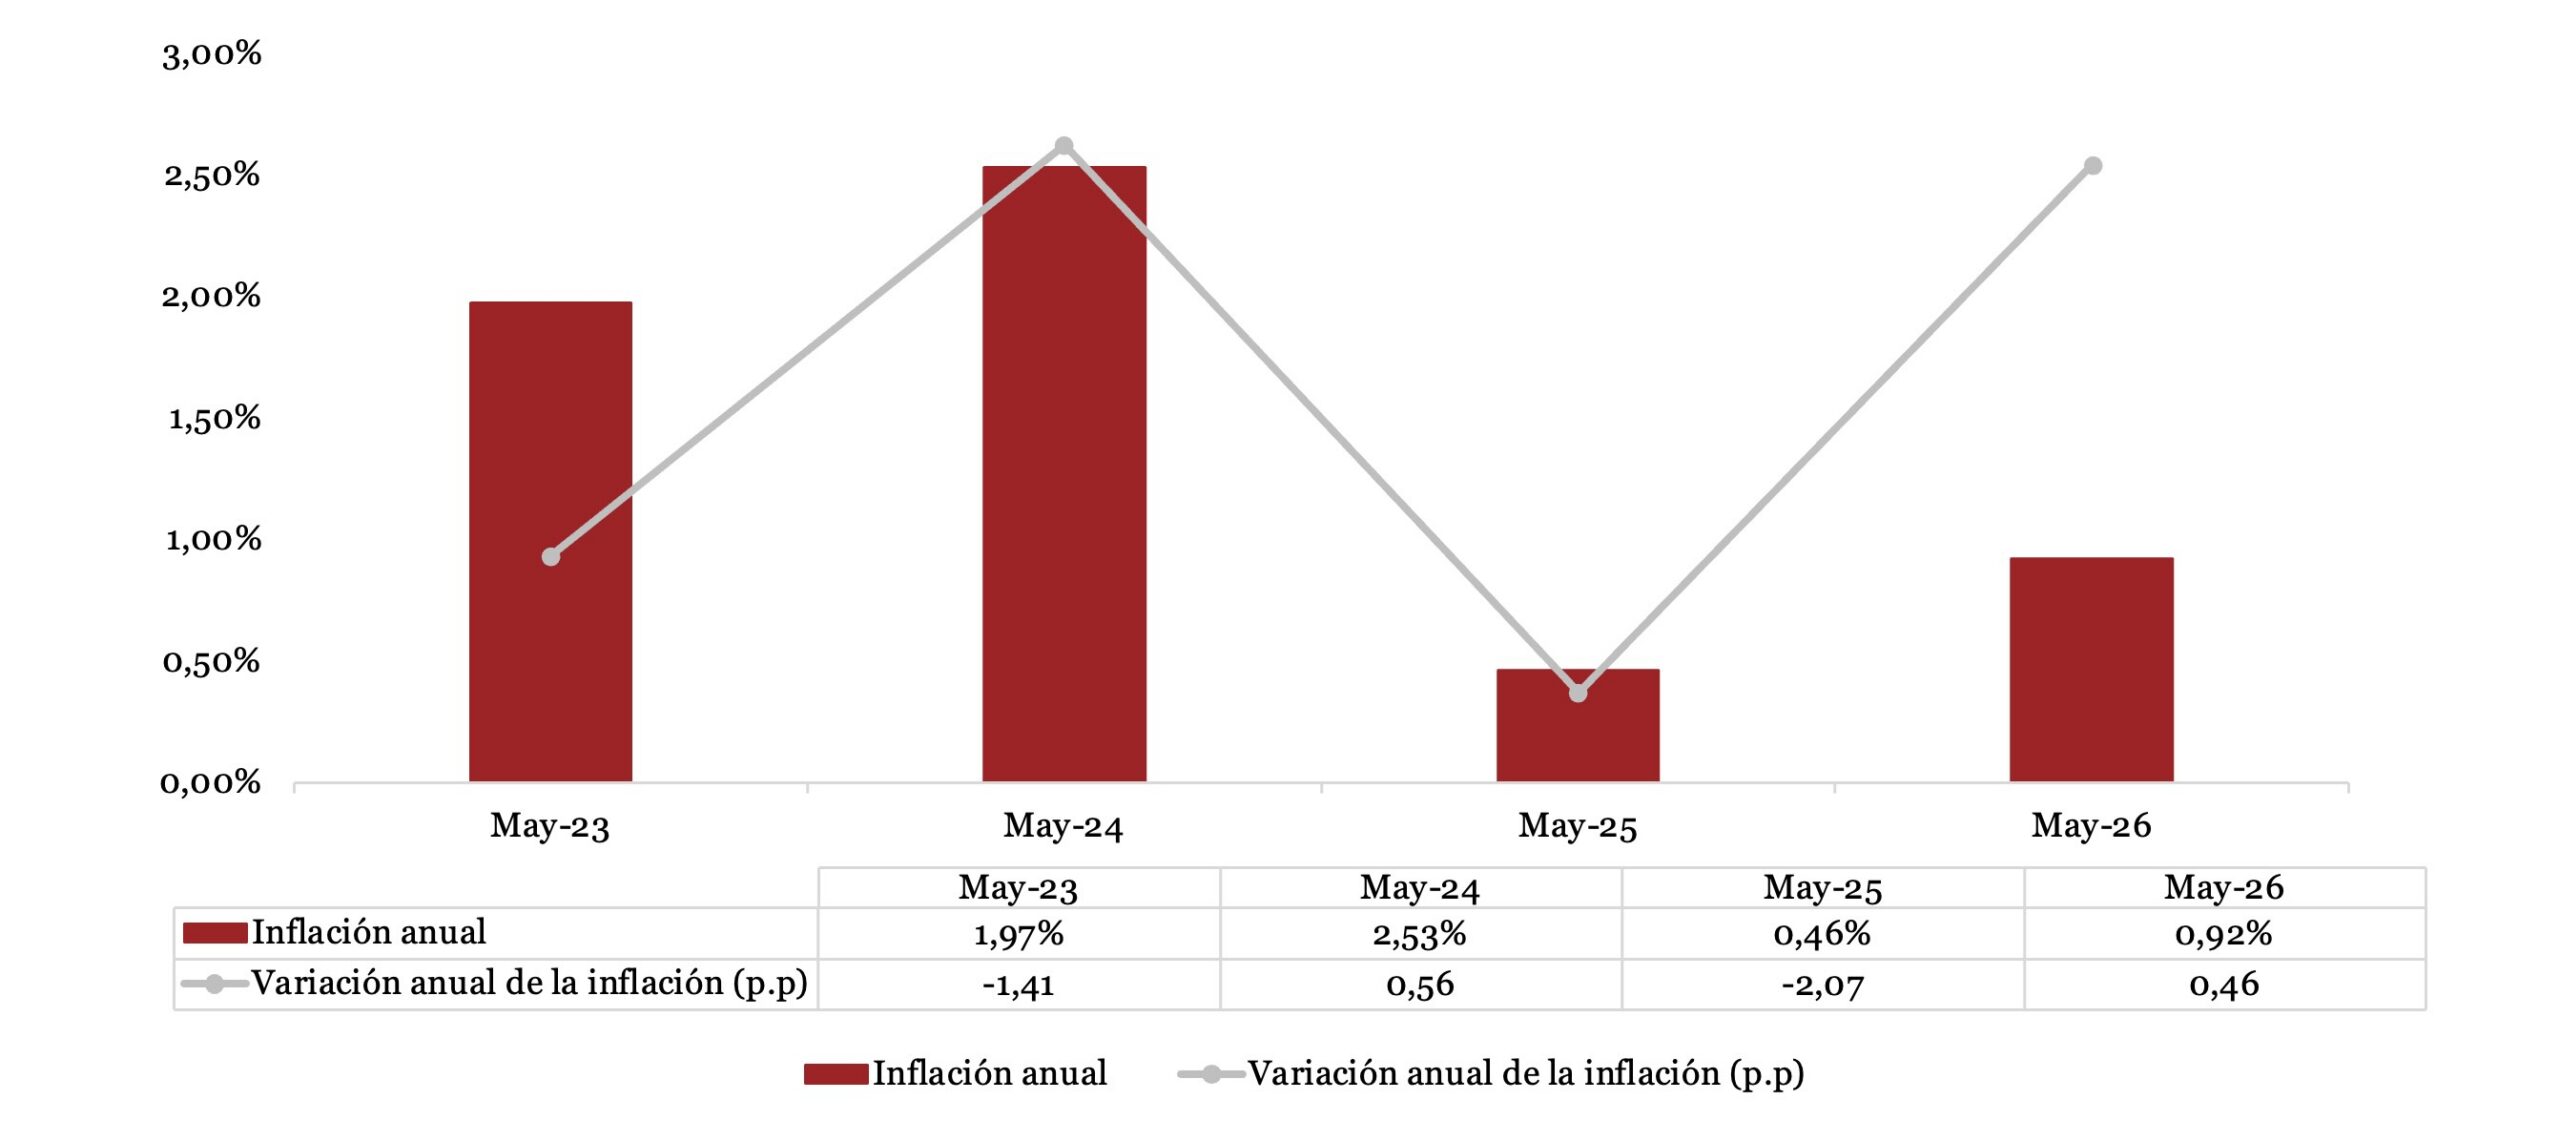
Bajo este escenario, resulta relevante analizar cómo ha evolucionado la inflación interanual en Ecuador y qué impacto tiene en las operaciones entre partes relacionadas, tal como se observa en el siguiente gráfico.
Comportamiento Interanual de la inflación (Ecuador, mayo 2023-2026)
Fuente: Instituto Nacional de Estadísticas y Censos (INEC)
Elaboración: ANDERSEN
Entre mayo de 2023 y mayo de 2026, la inflación interanual en Ecuador se mantuvo en niveles relativamente bajos, siempre por debajo del 3%. No obstante, presentó variaciones relevantes a lo largo del período, con momentos de aceleración y de desaceleración.
Mayo 2023: 1,97% (−1,41 p.p.). La inflación bajó frente a mayo de 2022 (3,38%) por la estabilización de los precios internacionales de materias primas y una menor dinámica económica. Los alimentos y bebidas no alcohólicas, afectados por condiciones climáticas adversas, siguieron presionando al alza.
Mayo 2024: 2,53% (+0,56 p.p.). El nivel más alto del período, impulsado principalmente por el aumento de la tarifa del IVA del 12% al 15%, vigente desde abril de 2024, que presionó los precios de transporte, alimentos y bebidas.
Mayo 2025: 0,46% (−2,07 p.p.). El nivel más bajo del período, resultado del efecto base generado por el alza del IVA en 2024, que había elevado significativamente la inflación de ese año.
Mayo 2026: 0,92% (+0,46 p.p.). Un leve repunte frente a 2025, impulsado por el alza de los combustibles, en particular diésel y gasolinas, por el comportamiento de los precios internacionales del petróleo. La baja en varios alimentos ayudó a contener la presión inflacionaria.
Implicaciones en Precios de Transferencia
El comportamiento de la inflación entre 2023 y 2026 muestra que las condiciones económicas pueden variar de forma significativa entre ejercicios, incluso en una economía con inflación relativamente baja como la ecuatoriana. Estas variaciones son relevantes para el análisis de Precios de Transferencia, pues inciden en los costos, los precios y la rentabilidad de las operaciones entre partes relacionadas.
Revisión de las condiciones económicas. El alza de la inflación en 2024, impulsada por el aumento del IVA del 12% al 15%, elevó los costos de diversos bienes y servicios. Ante estos escenarios, conviene evaluar si las condiciones pactadas entre partes relacionadas siguen reflejando el principio de plena competencia o si el entorno económico justifica ajustes o explicaciones adicionales en la documentación de Precios de Transferencia.
Comparabilidad de las operaciones. Los cambios en la inflación pueden afectar la comparabilidad de las operaciones y de las empresas de referencia, sobre todo cuando hay diferencias económicas entre jurisdicciones o entre los ejercicios analizados. Por ello, conviene evaluar si esas diferencias tienen un efecto material sobre los resultados del análisis.
Contexto de la economía ecuatoriana. La baja inflación propia de una economía dolarizada aporta mayor estabilidad frente a países con procesos inflacionarios elevados. Aun así, eventos extraordinarios, como reformas tributarias o variaciones relevantes en componentes específicos del IPC, deben considerarse al analizar las operaciones vinculadas.
Desde la perspectiva de los Precios de Transferencia, estas variaciones muestran la importancia de incorporar el análisis del entorno económico al estudio de comparabilidad, evaluando su efecto sobre los costos, los precios y los márgenes de rentabilidad. Comprender estas circunstancias fortalece la aplicación del principio de plena competencia entre partes relacionadas.
La normativa ecuatoriana de Precios de Transferencia y las Directrices de la OCDE vigentes recogen lo siguiente sobre el análisis del contexto macroeconómico y de mercado.
Ficha Técnica para la Estandarización del Análisis de Precios de Transferencia, mayo 2024
VI Análisis de mercado: Cuando se trate de información de características relevantes que afecten de manera significativa el precio, valor de la contraprestación o margen de utilidad; calculando y cuantificando dicha afectación, se deberá detallar lo siguiente:
(…)
▪ Políticas del gobierno y reglamentos gubernamentales.
▪ Períodos relevantes de valoración, por ejemplo, según el caso, trimestre, mes, semana, fecha u hora, de la operación.
Directrices de la OCDE vigentes al ejercicio fiscal 2025
«1.130. Los precios de plena competencia pueden variar entre diferentes mercados, incluso tratándose de transacciones que involucran los mismos bienes o servicios. Por lo tanto, para lograr la comparabilidad, es necesario que los mercados en los que operan las empresas independientes y las partes asociadas no presenten diferencias que tengan un efecto material sobre el precio o, en su defecto, que puedan realizarse los ajustes de comparabilidad correspondientes. Como primer paso, es fundamental identificar el mercado o los mercados relevantes, considerando los bienes o servicios sustitutos disponibles (…)».
Comentario Técnico
Las compañías deben considerar el entorno macroeconómico en el que desarrollan sus actividades, evaluando de manera integral factores como la inflación, así como cualquier otra circunstancia económica que pueda incidir en el desempeño de su negocio. De igual forma, resulta indispensable realizar un análisis de la industria y del mercado en el que operan, identificando las condiciones competitivas, las tendencias sectoriales y los factores que influyen en la formación de precios y en la rentabilidad del sector.
Este análisis permite determinar si las condiciones económicas existentes pudieron afectar el comportamiento de las operaciones celebradas con partes relacionadas, así como evaluar si los resultados financieros obtenidos son consistentes con aquellos que habrían alcanzado empresas independientes en circunstancias comparables.
Autores: Alex Alarcón, Ángel Carvajal